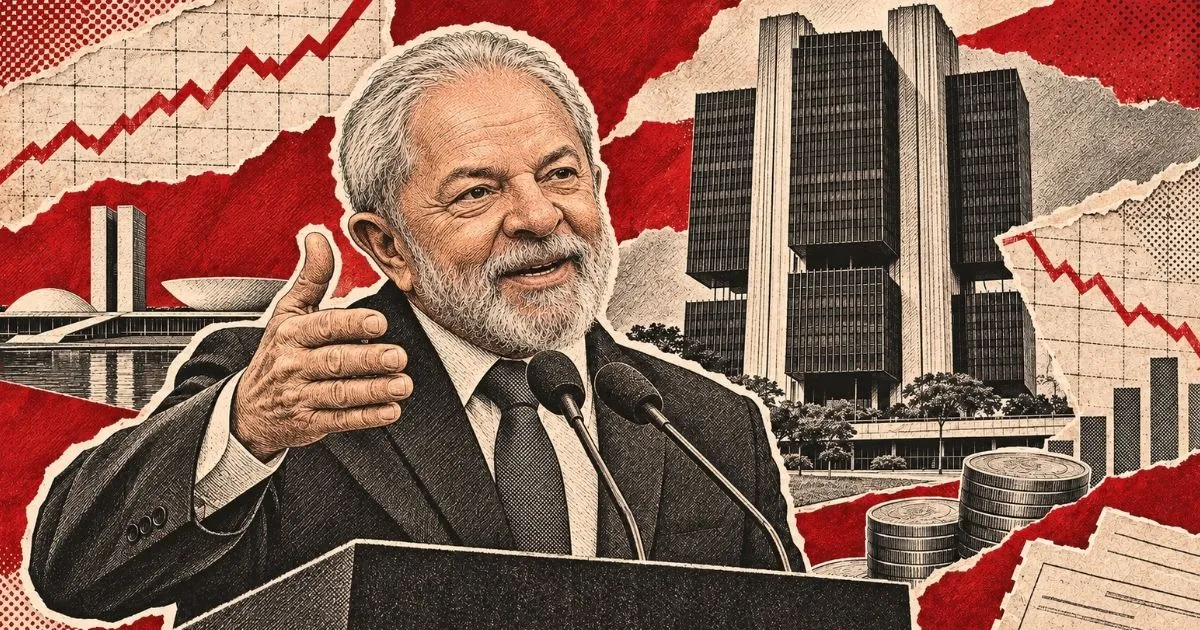
O presidente Luiz Inácio Lula da Silva apareceu na televisão na noite deste domingo (8) para agradecer sua reeleição e anunciar compromissos para o próximo mandato. Durante pouco mais de sete minutos, reafirmou a responsabilidade fiscal, demonstrou preocupação com a dívida pública e prometeu criar condições para reduzir os juros. Mas deixou uma pergunta em aberto: como pretende fazer isso?
A resposta pode definir os rumos da economia brasileira pelos próximos quatro anos. Afinal, sob o argumento de equilibrar as contas públicas, o país convive há décadas com propostas de austeridade que restringem investimentos, comprimem serviços públicos e transferem à população os custos dos desequilíbrios econômicos.
O problema é que o Brasil tem uma conta muito maior do que aquela apresentada pelos defensores dos cortes de despesas: os juros da dívida pública.
Em setembro, o economista André Lara Resende, um dos formuladores do Plano Real, publicou o artigo Eu Acuso: uma proposta para eliminar os juros absurdos, no qual questiona a interpretação dominante de que o desequilíbrio fiscal brasileiro decorre principalmente dos gastos primários do governo.
Segundo seus cálculos, a dívida bruta brasileira alcança R$ 10,9 trilhões, enquanto seu custo médio chega a 12,68% ao ano, representando um custo anual estimado de aproximadamente R$ 1,4 trilhão com juros, equivalente a 10,5% do Produto Interno Bruto (PIB).
Em contrapartida, o déficit primário brasileiro, que exclui os juros da dívida, foi estimado pelo Fundo Monetário Internacional (FMI) em apenas 0,4% do PIB para 2025. Nesse cenário, enquanto as contas primárias estão próximas do equilíbrio, o pagamento dos juros responde pela maior parte do desequilíbrio fiscal brasileiro.
Para Lara Resende, a contradição está justamente aí. O Banco Central mantém juros elevados para combater a inflação e preservar a credibilidade fiscal, mas essa mesma política encarece a dívida pública e amplia o desequilíbrio que pretende controlar.
Sua proposta rompe com a receita tradicional. Em vez de concentrar o ajuste na redução dos gastos, defende uma coordenação entre políticas fiscal e monetária, mediante a criação de um novo Conselho Fiscal e Monetário Nacional.
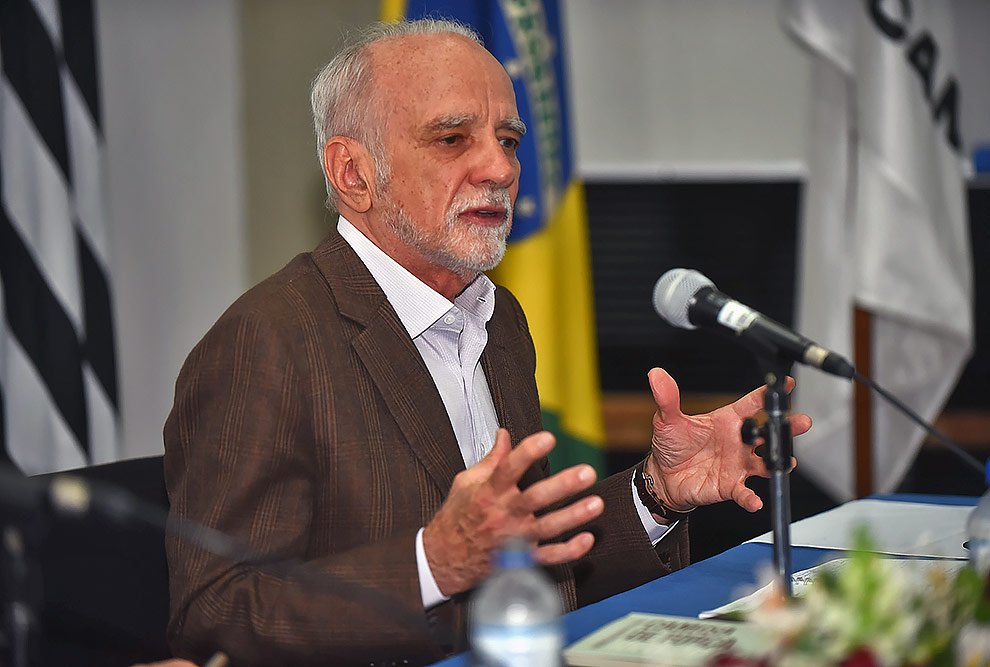
A Selic, atualmente em 13,75% ao ano, seria reduzida gradualmente para aproximadamente 7,5% em doze meses. Com juros menores, o governo economizaria no serviço da dívida, empresas encontrariam melhores condições de financiamento e o investimento produtivo poderia ganhar força.
O efeito fiscal estimado pelo economista chegaria a aproximadamente quatro pontos percentuais do PIB ao ano, embora a economia não fosse imediata.
A proposta oferece uma possibilidade que a ortodoxia econômica costuma não considerar: equilibrar as contas públicas sem depender exclusivamente da compressão dos gastos primários.
Leia Mais
Mas uma alternativa promissora não está necessariamente livre de riscos.
De acordo com José Luis Oreiro, professor de economia da Universidade de Brasília (UnB), existem duas fragilidades fundamentais na tese de Lara Resende: a elevada presença de títulos públicos vinculados à Selic, especialmente as Letras Financeiras do Tesouro (LFTs), e a liberdade de movimentação de capitais financeiros entre o Brasil e o exterior.
Na sua avaliação, a combinação desses fatores permite que investidores retirem recursos de aplicações domésticas e busquem ativos em dólar diante de uma queda expressiva dos juros, acarretando uma fuga acentuada de capitais, consumindo rapidamente as reservas e comprometendo a estabilidade cambial brasileira.
Em artigo publicado no início de novembro, Oreiro concorda que os juros elevados estão no centro do problema fiscal brasileiro, mas considera arriscado promover uma redução tão expressiva sem antes modificar a estrutura financeira do país.
Lara Resende também reconhece o risco cambial, mas considera que as reservas internacionais brasileiras, superiores a US$ 350 bilhões, oferecem condições para intervenções capazes de suavizar uma desvalorização mais acentuada do real, ponto em que Oreiro discorda, acreditando que essas reservas seriam insuficientes diante da rapidez com que os investidores deixariam o país.
Então, o que teria que ser feito para evitar esse problema?
O professor entende que o caminho não é uma austeridade fiscal que teria um custo social elevado, como a proposta por economistas ortodoxos como Marcos Mendes, mas sim uma reforma monetária estrutural antes da aplicação da proposta de Lara Resende.
Entre as mudanças propostas por Oreiro está a substituição gradual dos títulos vinculados à Selic por títulos prefixados e indexados à inflação, com prazos mais longos. A medida pretende reduzir a vulnerabilidade à fuga de capitais e a pressão sobre as reservas internacionais brasileiras.
Outro ponto seria a criação de mecanismos de regulação sobre fluxos especulativos de capitais, ou seja, criar uma taxação tanto na entrada quanto na saída de investimentos de curto prazo para evitar que o Brasil siga vítima do capital especulativo rentista.
E para finalizar a reforma, o professor acredita que é preciso revisar a meta de inflação, atualmente fixada em 3%, colocando-a em um patamar de 4% ou 4,5%, o que diminuiria naturalmente a necessidade de juros tão elevados.
Portanto, a tese de Lara Resende, apesar de encontrar fragilidades, principalmente em relação ao câmbio, poderia, na visão do professor, ser amadurecida com uma reforma monetária anterior, tirando o Brasil do monetarismo ortodoxo que já apresenta sinais de desgaste.
Nesse ínterim, Lula, ao falar para a nação que terá compromisso com a responsabilidade fiscal, sinaliza que buscará equilibrar as contas públicas, tendo a possibilidade de estruturar uma reforma monetária e criar condições para a queda de juros, conforme proposto por Oreiro e Lara Resende ou aceitar o ajuste ortodoxo de Marcos Mendes.
Ao escolher a aplicação da tese de Lara Resende, precisaria enfrentar o pequeno déficit primário apontado nas projeções utilizadas pelos economistas com revisão de benefícios tributários ineficientes e uma tributação mais progressiva sobre a renda e patrimônio, partir para uma reforma monetária estruturante que dê as condições necessárias e então começar a queda progressiva da taxa Selic.
Esse caminho poderia garantir um pouso mais suave, evitando uma recessão econômica e cortes sociais, sem abandonar o compromisso com a responsabilidade fiscal.
Cabe ao governo decidir se pretende aprofundar esse debate ou repetir as soluções de uma ortodoxia cujo histórico já oferece razões suficientes para questionamento.
A pergunta deixada pelo pronunciamento do presidente não é apenas como o Brasil fará seu ajuste fiscal. É quem será chamado a pagar essa conta.
Comentários
Os comentários não representam a opinião do jornal; a responsabilidade é do autor da mensagem.
Ainda não há comentários nesta matéria.