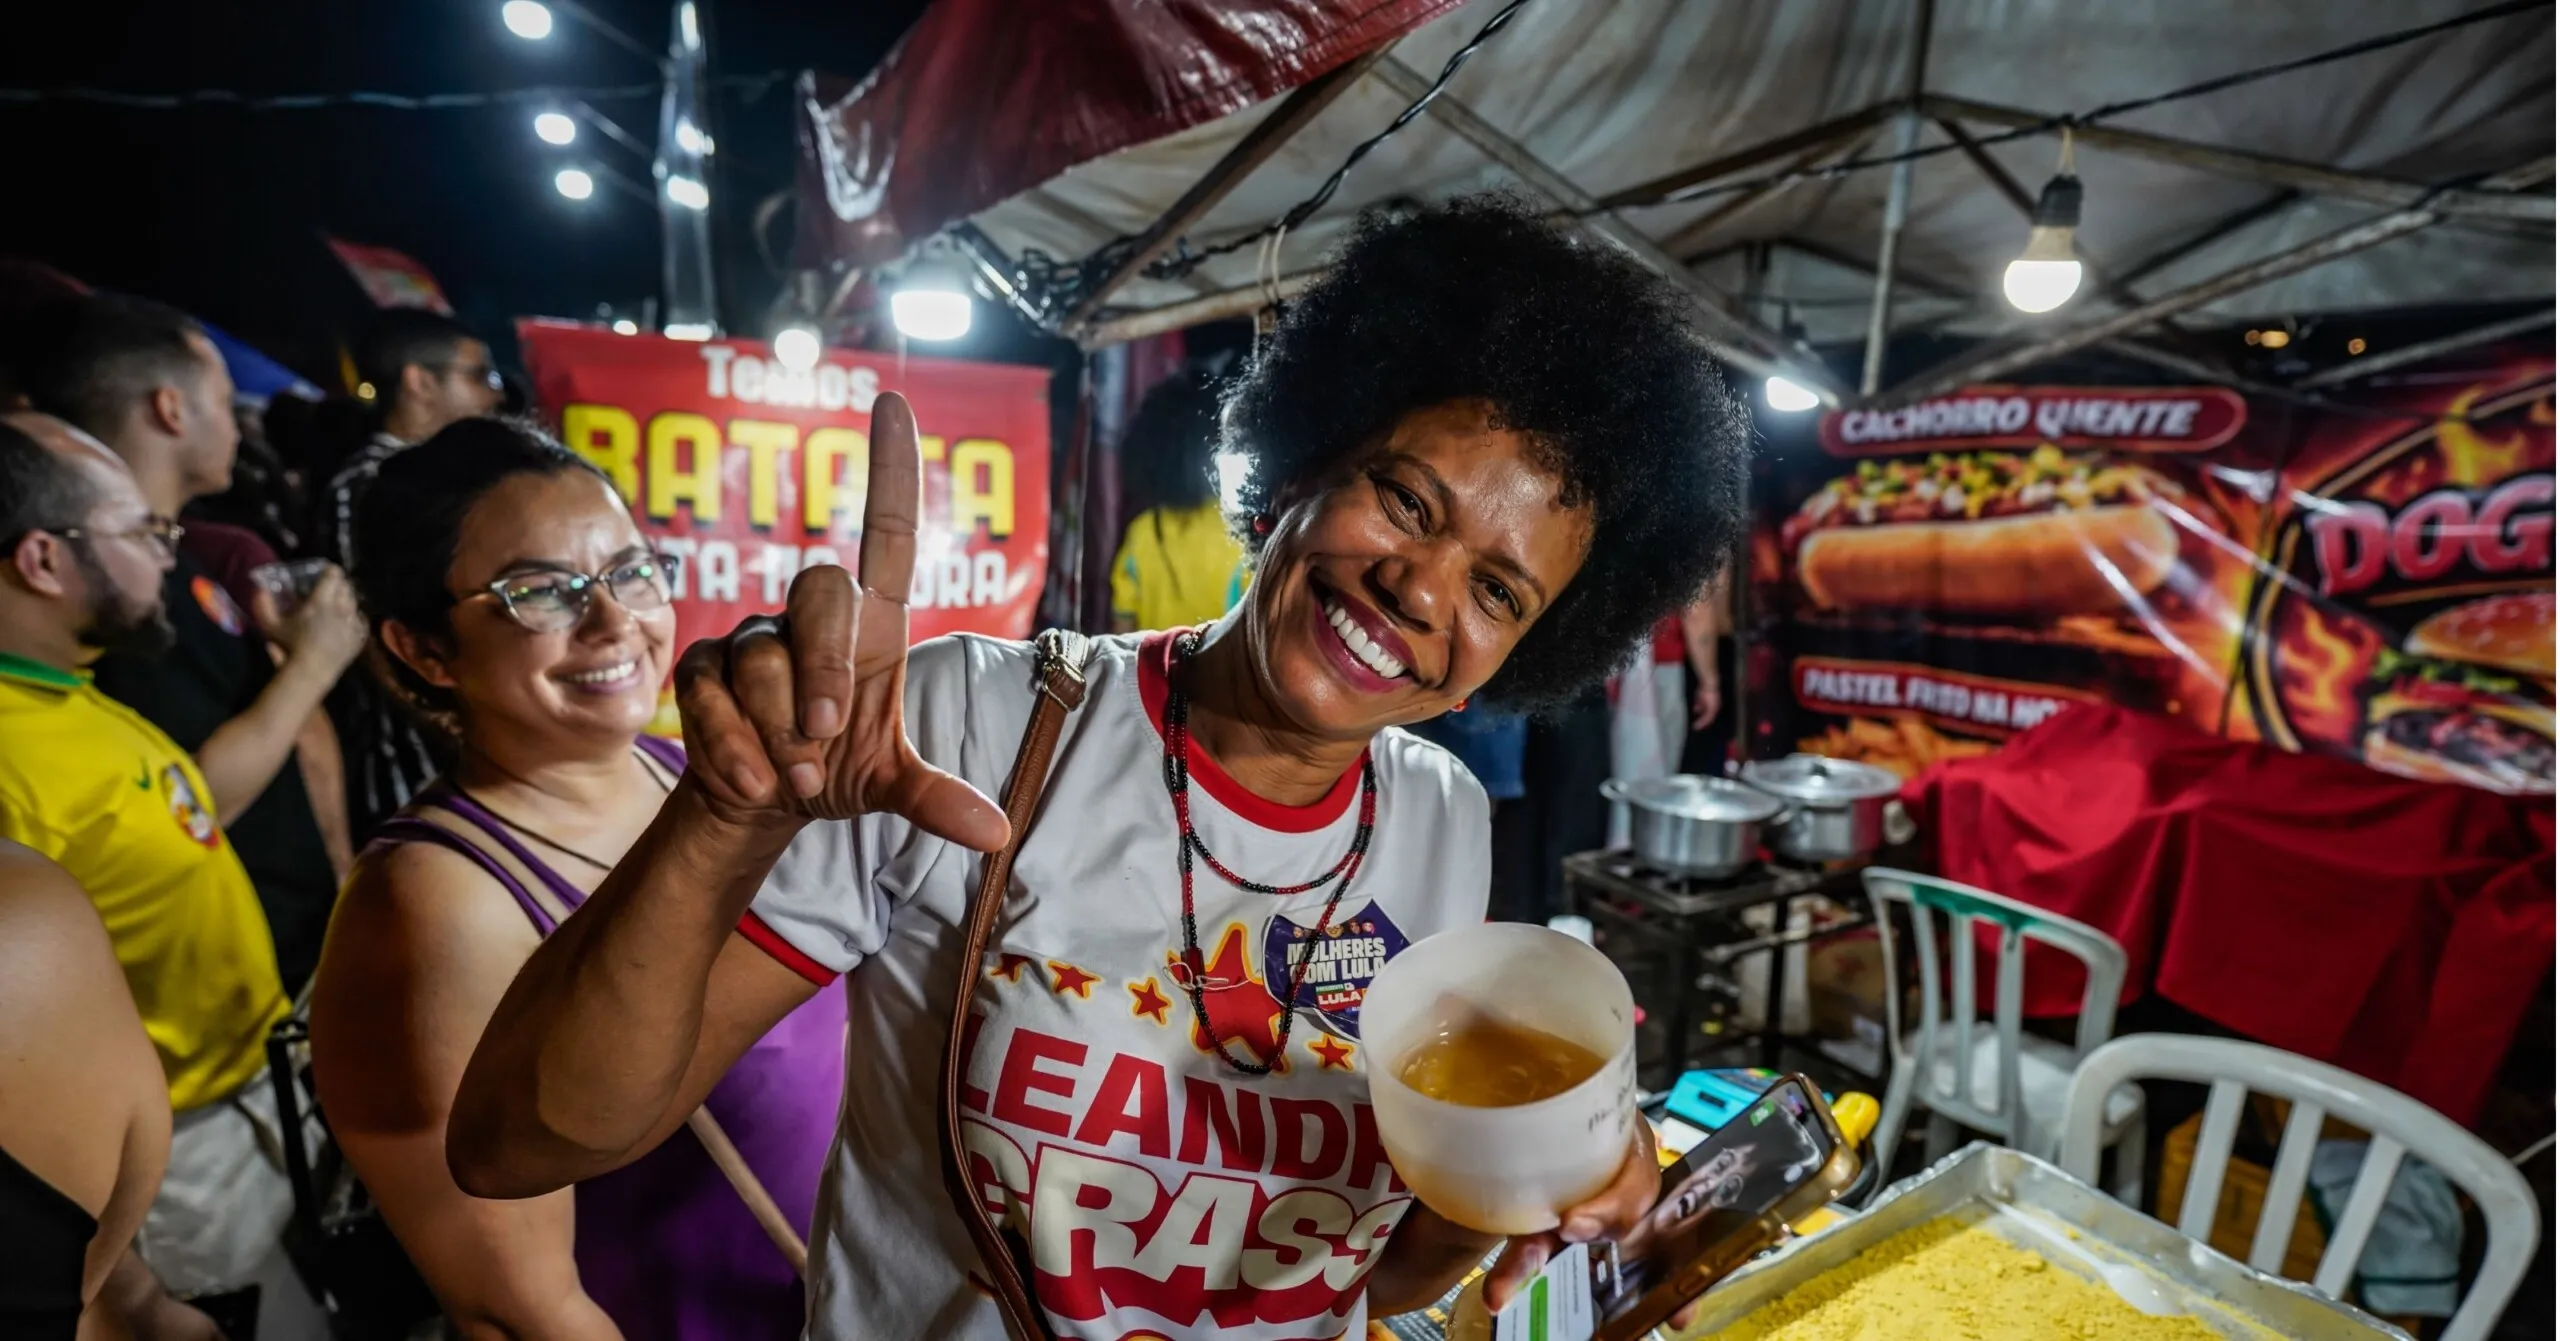
A Faria Lima sequer esperou o início do novo mandato de Lula para começar a disputar os rumos da economia brasileira. Na manhã desta segunda-feira (26), poucas horas depois da reeleição do presidente, investidores promoveram uma intensa venda de ações, provocaram uma disparada do dólar e levaram a Bolsa brasileira a interromper as negociações.
A reação ocorreu antes de qualquer mudança na política econômica e expôs o conflito que deverá marcar os próximos quatro anos: de um lado, os interesses de instituições financeiras que defendem maior austeridade; de outro, a necessidade de ampliar investimentos públicos, fortalecer os serviços essenciais e enfrentar a desigualdade social.
Por volta das 11h desta segunda-feira (26), o Ibovespa acumulava queda de 16,26%, enquanto o dólar havia alcançado R$ 5,60, valorização superior a 12% em relação ao fechamento de sexta-feira (23). A B3 acionou o circuit breaker, mecanismo que suspende temporariamente as negociações em situações de forte desvalorização. Os juros futuros também avançaram, sinalizando um encarecimento das condições de financiamento esperadas pelos operadores de mercado.
A movimentação revela a capacidade de grandes agentes financeiros de produzir instabilidade imediata nos preços dos ativos. Uma mudança brusca no câmbio pode elevar os custos de produtos importados e de insumos industriais, enquanto a abertura das taxas de juros futuros pode dificultar investimentos produtivos e operações de crédito.
Assim, decisões concentradas em instituições e investidores com elevado poder econômico acabam alcançando setores da sociedade que não participaram dessas operações. Embora, os riscos sobre a economia real sejam relevantes, eles não demonstram que a redução de despesas sociais seja a resposta necessária à turbulência.
Segundo o Banco Central, o setor público consolidado acumulou R$ 1,182 trilhão em juros nominais nos 12 meses encerrados em agosto de 2026, o equivalente a 8,86% do Produto Interno Bruto (PIB). No mesmo período, o déficit primário foi de R$ 82,1 bilhões, ou 0,62% do PIB. Isso significa que o peso dos juros na deterioração do resultado nominal das contas públicas foi muito superior ao desequilíbrio entre receitas e despesas primárias.
O Progressista
Economia política · Infográfico
O peso dos juros sobre os recursos públicos
Os juros nominais acumulados em 12 meses superam o orçamento anual de áreas fundamentais como Saúde, Educação e transferência de renda.
Juros nominais do setor público consolidado — acumulado de setembro de 2025 a agosto de 2026.
Equivalente a 8,86% do PIB, segundo o Banco Central.
Juros e políticas públicas: qual é a dimensão?
Barras proporcionais aos valores em bilhões de reais. Compare o acumulado dos juros em 12 meses às dotações anuais das políticas indicadas.
4,4 vezes o orçamento anual da Saúde.
5,1 vezes o da Educação.
7,5 vezes o Bolsa Família.
15,2 vezes a dotação indicada do Novo PAC.
Como ler: a comparação é de ordem de grandeza, e não uma divisão do mesmo orçamento. Juros nominais são apurados por competência e incluem efeitos financeiros, como swaps cambiais; não equivalem integralmente a pagamentos de caixa nem somente a receitas bancárias. Saúde e Educação representam dotações ministeriais, não apenas investimento em obras. *O valor do PAC corresponde à proposta orçamentária (PLOA), não à execução final do programa, e não inclui todas as suas fontes de financiamento.
Fontes: Banco Central (30/09/2026); Ministério da Saúde (LOA 2026); Ministério do Planejamento (LOA 2026); Orçamento Cidadão (Bolsa Família); PLOA 2026 (Novo PAC).
Os valores não representam uma transferência integral e imediata de dinheiro aos bancos, porque a estatística de juros nominais inclui encargos apropriados sobre a dívida e efeitos de operações financeiras, entre elas os swaps cambiais. Ainda assim, mostram uma assimetria fundamental: a remuneração da dívida pública alcança cifras trilionárias, enquanto programas sociais, investimentos e serviços públicos permanecem submetidos a pressões permanentes por contenção.
Em agosto, por exemplo, o déficit primário do setor público foi de R$ 10 bilhões, inferior aos R$ 17,3 bilhões registrados no mesmo mês de 2025. Já os juros nominais aumentaram de R$ 74,3 bilhões para R$ 105,9 bilhões na comparação anual. Parte importante dessa variação decorreu do resultado das operações de swap cambial, segundo o próprio Banco Central.
Esses números mostram que o problema real do Brasil é a taxa de juros elevada que encarece o papel da dívida brasileira e tira poder do Estado de investir em políticas de interesse social. O momento é crucial para levar a uma reflexão: para quem Lula tem que governar nesse quarto mandato? A mudança na diretoria do Banco Central, trazendo representantes da Indústria, do Comércio e do setor produtivo se faz mais do que necessária. É colocar o poder na mão de quem circula a economia e não de quem vive de especulação.
Um estudo elaborado pelo Departamento Intersindical de Estatística e Estudos Socioeconômicos (Dieese), a pedido das centrais sindicais, simulou os efeitos de uma redução de R$ 194 bilhões nos gastos públicos, equivalente a 1,5% do PIB. O resultado apontou que a medida poderia retirar 2,2 milhões de postos de trabalho da economia em 2027, reduzir a massa salarial em R$ 68,7 bilhões e provocar uma perda de R$ 203,1 bilhões na atividade econômica em relação ao cenário sem ajuste.
Leia Mais
-
 Petrobras aumenta produção em 11,7% e bate novo recorde no terceiro trimestre
-
 Tarifa zero pode aliviar orçamento dos trabalhadores e ampliar acesso ao transporte público
-
 Congelar benefícios sociais atingiria até quem não recebe auxílio, revela USP
-
 O Brasil pode voltar ao Mapa da Fome com o ajuste fiscal de Flávio Bolsonaro?
A simulação também estimou uma diminuição de R$ 46,8 bilhões na arrecadação tributária, consequência do enfraquecimento da atividade econômica. O dado atinge o próprio fundamento da estratégia de cortes: ao reduzir investimentos, transferências e renda disponível, o ajuste pode comprometer o consumo, diminuir receitas e limitar os resultados fiscais pretendidos.
Mesmo no cenário mais favorável considerado pelo Dieese, a redução das despesas não seria suficiente para estabilizar a relação entre dívida pública e PIB.
O impacto social projetado também foi expressivo. Na distribuição hipotética utilizada pelo estudo, 51% dos cortes atingiriam transferências de renda, incluindo Previdência Social, Benefício de Prestação Continuada (BPC), seguro-desemprego e abono salarial.
Outros 17% recairiam sobre despesas com pessoal e 32% sobre as demais despesas públicas. O exercício demonstra como uma política apresentada em termos abstratos, como redução do gasto ou equilíbrio das contas, pode atingir diretamente aposentados, famílias de baixa renda, trabalhadores desempregados e usuários dos serviços públicos.
A relação entre austeridade e crescimento também foi questionada pelo secretário-executivo do Ministério do Planejamento, Guilherme Mello, em entrevista à CartaCapital publicada no sábado (24). Ao analisar as propostas econômicas de Flávio Bolsonaro, Mello contestou a expectativa de que a redução das despesas públicas, acompanhada de juros menores, seria suficiente para estimular o investimento privado. Seu argumento parte do papel da demanda: empresas dificilmente ampliam a produção quando a população perde renda e capacidade de consumo, mesmo diante de condições financeiras aparentemente mais favoráveis.
Essa diferença de perspectiva ajuda a compreender o que está em jogo no próximo mandato. O crescimento econômico não depende exclusivamente da disposição dos investidores para comprar ações ou financiar empresas. Depende também da existência de consumidores com renda, de infraestrutura adequada, de serviços públicos capazes de sustentar a atividade produtiva e de políticas industriais que reduzam a dependência brasileira de produtos e tecnologias estrangeiras. Investimentos em saúde, educação, transporte e habitação possuem efeitos que ultrapassam as rubricas orçamentárias em que são contabilizados.
O próprio Ministério do Planejamento trabalha com uma estratégia de transformação produtiva associada à transição energética, à digitalização da economia e ao aproveitamento de recursos minerais estratégicos. Na entrevista, Mello destacou que setores como os de terras raras e tecnologias avançadas envolvem grandes empresas e disputas geopolíticas, tornando indispensável a participação do Estado na orientação dos investimentos. O argumento contrapõe a expectativa de que o desenvolvimento brasileiro possa depender predominantemente das decisões individuais do capital privado.
Ao ser reeleito pela classe trabalhadora, pelas centrais sindicais e pelos estudantes, Lula tem a seu lado o povo que depende de políticas redistributivas. Fazer um mandato de austeridade fiscal para agradar os investidores é jogar contra sua própria base.
Ainda que a disputa continue dentro da própria administração federal, no Congresso, no Banco Central e nas negociações com diferentes setores empresariais, as decisões sobre investimentos, tributação e despesas obrigatórias deverão ser pensadas na população que realmente produz e move o país.
Portanto, os acontecimentos desta segunda-feira não devem servir de pressão ao governo para colocar no Ministério da Fazenda um político com viés liberal somente para agradar esse mercado que nada produz e que tem interesses em manter a taxa de juros elevadas para ganhar com a apropriação do capital improdutivo.
O desafio agora será impedir que o preço das ações se transforme na principal medida do sucesso nacional, enquanto emprego, renda e direitos sociais ocupam uma posição secundária. A escolha está nas mãos do presidente.
Comentários
Os comentários não representam a opinião do jornal; a responsabilidade é do autor da mensagem.
Ainda não há comentários nesta matéria.